
美国国税局(IRS)于2026年11月5日公布2027纳税年度的通胀调整,涉及近70项联邦税务规定,包括个人所得税税档、标准扣除额、儿童税收抵免、遗产与赠与税免税额度等。
先记住适用时间:这些是2027纳税年度的规定,通常用于2028年提交的税表,并非2027年报税季申报2026年收入时使用的标准。
IRS每年根据通胀调整部分税务门槛,目的是减少“收入随物价上涨、购买力没有提高,却因税档门槛不变而增加税负”的情况。本次个人联邦所得税仍设七档税率,变化主要体现在各档收入门槛上。
一、2027年联邦个人所得税税档
以下列出单身申报与夫妻联合申报的普通所得税税档。金额指应税收入(Taxable Income),不是税前年薪,也不是银行账户收到的全部款项。
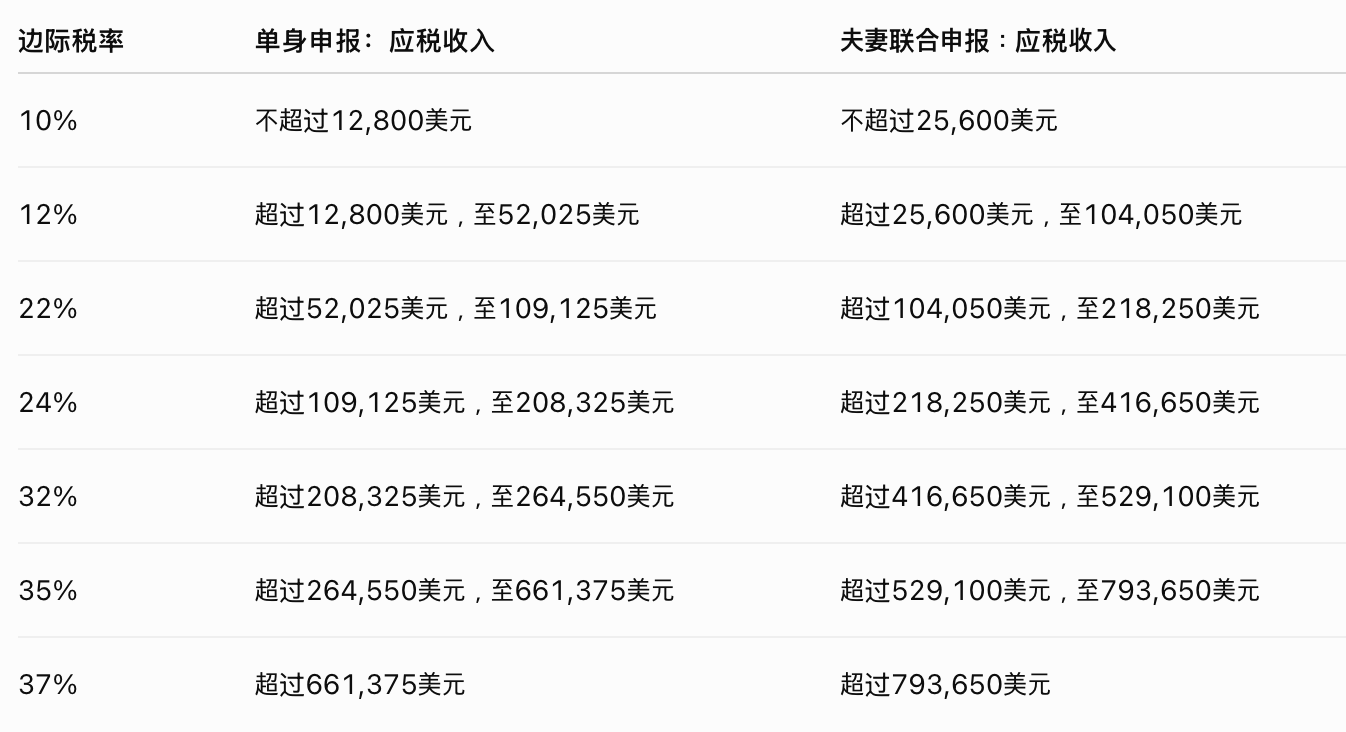
户主申报(Head of Household)与夫妻分别申报(Married Filing Separately)有各自的税档,不能直接套用上表中的单身或夫妻联合申报标准。
“进入22%税档”,不等于全部收入都按22%缴税
美国联邦个人所得税采用分段累进计税。只有落入较高税档的那部分应税收入,才适用较高税率。
例如,一名单身纳税人2027年的普通应税收入为60,000美元,暂不考虑税收抵免、优惠税率收入或其他特殊税项:
- 最初12,800美元按10%计税,税额为1,280美元;
- 接下来的39,225美元按12%计税,税额为4,707美元;
- 剩余7,975美元按22%计税,税额为1,754.50美元。
合计联邦所得税为7,741.50美元,占这60,000美元应税收入约12.9%。
因此,涨薪后跨入更高税档,并不意味着之前的全部收入都会按新税率重新计税。
二、标准扣除额提高:夫妻联合申报可扣33,200美元
标准扣除额(Standard Deduction)是计算应税收入时可以扣除的金额。纳税人通常在标准扣除与逐项扣除之间选择符合规定、对自己更有利的方式。
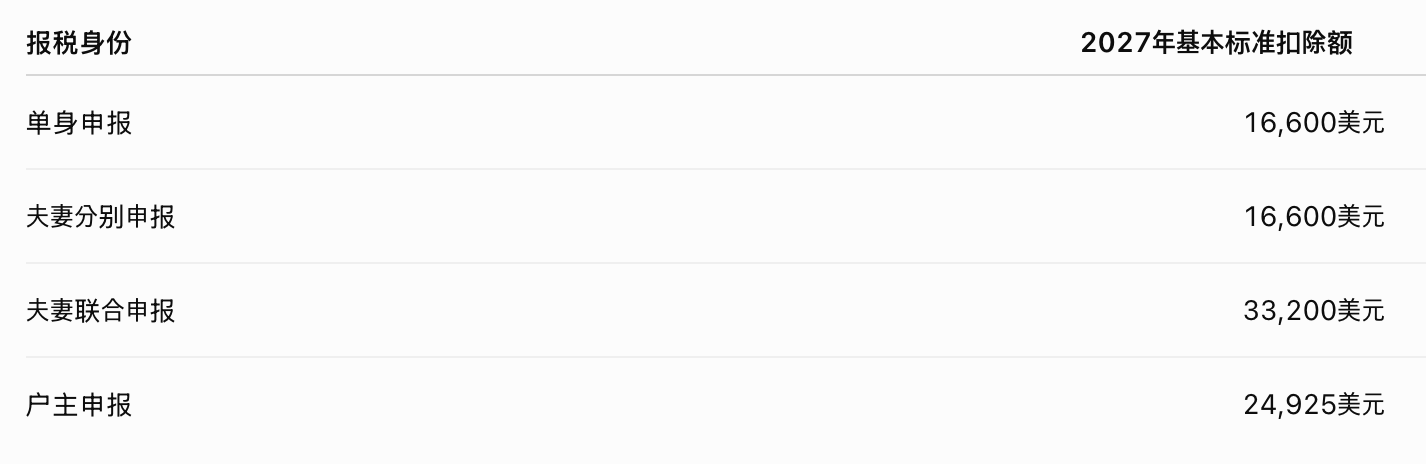
与2026年相比,夫妻联合申报提高1,000美元;单身申报提高500美元。
标准扣除额不是退税金额。例如,符合条件的夫妻使用33,200美元标准扣除额,意味着用于计算所得税的收入减少33,200美元,而不是直接收到同等金额的退税。
以上为基本额度;年龄、失明状态、是否被他人作为受抚养人申报,以及其他特殊规定,都可能影响实际适用金额。
三、儿童税收抵免提高:每名符合条件的孩子最高2,300美元
2027年,儿童税收抵免(Child Tax Credit)的最高金额为每名符合条件的儿童2,300美元,较2026年增加100美元。
其中,可能退还的部分最高为1,800美元,同样较2026年增加100美元。
通常,符合这一抵免的孩子须在纳税年度结束时未满17岁,并满足适用的社会安全号码、亲属关系、居住及其他资格要求。
这里有两个容易混淆的地方:
第一,1,800美元可退还部分包含在最高2,300美元之内,不是额外再加1,800美元。
第二,最高额度不等于每个家庭一定能拿到的金额。实际抵免和可退还金额还取决于收入、工作收入、税额及其他资格条件。
与标准扣除不同,税收抵免通常直接减少税款;符合可退还规则时,即使抵免超过相关税款,也可能获得部分退税。
四、劳动所得税收抵免:三个及以上孩子家庭最高8,496美元
劳动所得税收抵免(Earned Income Tax Credit,简称EITC)主要面向符合条件的中低收入劳动者及家庭。
2027年,拥有三个或以上符合条件子女的纳税人,EITC最高金额提高至8,496美元,高于2026年的8,231美元。
这不是所有有三个孩子的家庭都能领取的固定补贴。
实际金额取决于工作收入、调整后总收入、申报身份、符合条件子女人数等因素,并受收入门槛和逐步退出规则限制。
没有符合条件子女的劳动者,也可能在满足相关条件时获得EITC,但适用额度和资格要求不同。
五、遗产与终身赠与免税额度提高至1,548万美元
2027年,联邦遗产税基本免税额度提高至每人15,480,000美元,即1,548万美元,2026年为1,500万美元。
这一额度与生前应税赠与及去世后的遗产转移有关,不能理解为两项可以各自重复使用的独立免税额度。
生前使用的终身赠与免税额度,一般会影响去世时剩余可用的遗产税免税额度。
这里讨论的是联邦层面的规定,州级遗产税或继承税可能另有要求。
六、年度赠与免税额提高至每位受赠人20,000美元
2027年,年度赠与免税额由2026年的19,000美元提高至20,000美元。
这一金额通常按“每位赠与人、每位受赠人、每个日历年”计算,适用于符合规定的赠与,并不是一个人全年只能赠与20,000美元。
还要区分:超过年度赠与免税额,不等于立即产生赠与税。超出部分可能需要申报赠与税税表,并可能使用终身赠与免税额度;申报义务与实际缴税义务是两回事。
年度赠与免税额也不是所有跨境汇款统一适用的“免税上限”。向非美国公民配偶赠与、接收境外赠与等情形,需要分别判断。
七、收养税收抵免提高至18,250美元
2027年,符合规定的收养税收抵免(Adoption Tax Credit)最高提高至18,250美元,2026年为17,670美元。
其中,可能退还的部分最高为5,280美元,包含在抵免总额之内。
实际可申领金额取决于合格收养费用、收入及其他规定。对于符合特殊需求儿童收养规则的情况,另有相关计算要求
八、医疗FSA缴款上限提高,未使用资金最多可结转700美元
2027年,员工通过工资扣减方式向医疗灵活支出账户(Health FSA)缴款的年度上限提高至3,500美元,较2026年增加100美元。
对于允许结转余额的雇主计划,未使用资金的最高结转额度提高至700美元,较2026年增加20美元。
需要注意,能否结转以及具体可结转多少,要看雇主计划的规定,不是所有FSA账户都会自动结转700美元。Health FSA与HSA也属于不同账户,不能混用缴款上限。
九、个人免税额仍为零
2027年,个人免税额(Personal Exemption)继续为0美元。
这与标准扣除额是不同概念。个人免税额为零,并不意味着不能使用标准扣除,也不意味着符合条件的家庭不能申请儿童税收抵免。
十、投资者留意:长期资本利得税门槛也有调整
长期资本利得通常有不同于普通收入的优惠税率。IRS公布的2027年主要收入门槛如下:
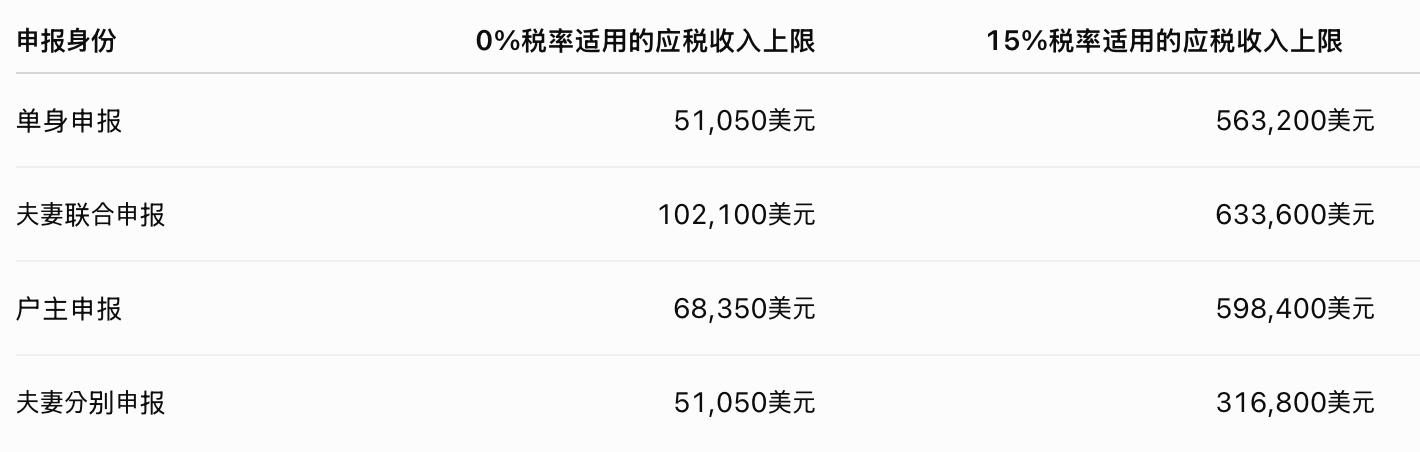
超过15%税率适用上限的相关长期资本利得,通常进入20%档。
这些门槛参照的是包含相关资本利得在内的应税收入,不是股票卖出金额,也不是投资盈利单独享有的一笔免税额度。资本利得与其他收入的叠加顺序会影响计算;部分资产和额外税项另有规则。
对普通家庭意味着什么?
本次调整主要提高了税档门槛及部分扣除、抵免额度。如果收入情况相近,一些家庭可能因此减少联邦所得税;但实际结果仍要结合收入变化、报税身份、家庭成员及各项资格条件判断。
准备2027年家庭预算时,可以重点核对三个问题:自己适用哪种申报身份、孩子是否符合税收抵免条件,以及雇主提供的FSA等福利如何选择。
尤其不要混淆纳税年度与报税年份:2027年收入对应的税表,通常在2028年申报。
资料来源:美国国税局2026年11月5日公告及《Revenue Procedure 2026-35》。本文为联邦税务资讯整理,不涵盖全部税法规定;实际申报以适用税法、IRS后续指引及个人情况为准。
官方公告:
官方详细文件:
https://www.irs.gov/pub/irs-drop/rp-26-35.pdf
END

二手市场|房屋租赁|求职招聘|地产买卖
留学申请|生活问答|商务推广
添加费城LIVE小管家微信号phillyliveco