
9月16日,美国联邦储备委员会结束为期两天的议息会议,宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%。
这是美联储自2023年7月以来首次加息,也意味着美国货币政策再次从此前的观望状态转向收紧。此次决议获得联邦公开市场委员会(FOMC)12票全票通过。
更值得关注的是,美联储最新利率预测显示,2026年内仍有再次加息的可能。
三年多来首次加息:美联储为什么现在出手?
美联储在会后声明中表示,美国目前的通胀水平仍然偏高,此次加息旨在推动通胀更及时地回落至长期目标水平。
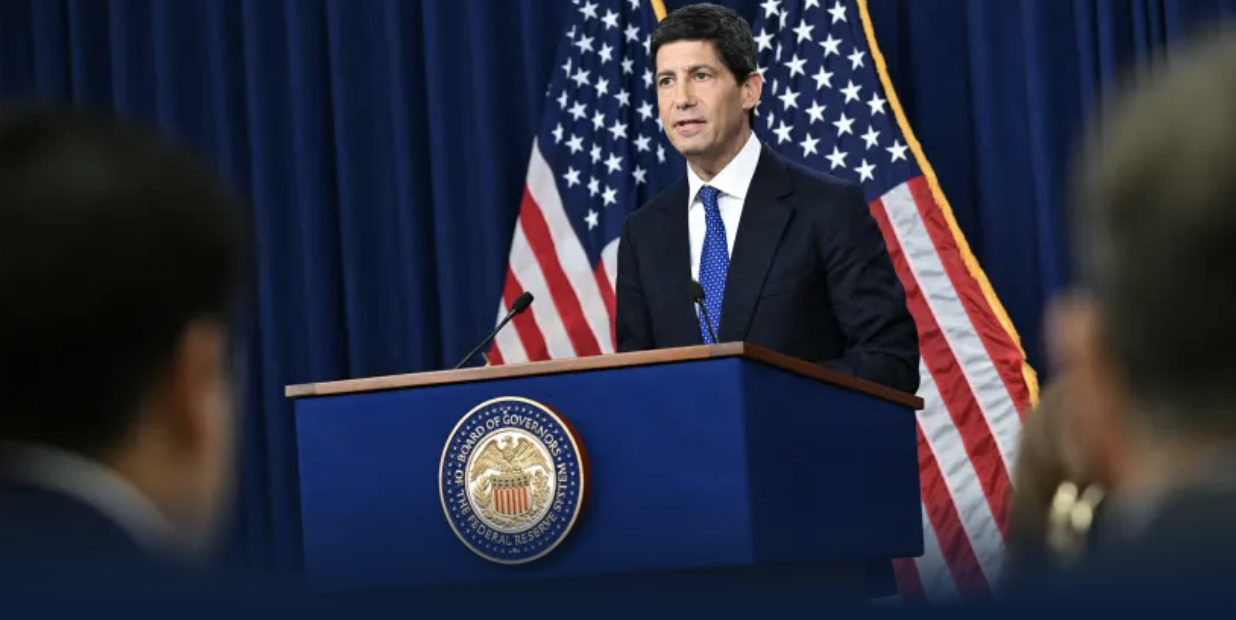
美联储主席Kevin Warsh在当天的新闻发布会上强调,目前通胀已经“过高、持续时间也过长”,美联储需要看到潜在通胀明确并以足够快的速度向2%目标回落,才能对物价稳定更有信心。
美联储官网显示,9月16日正式举行了本次FOMC新闻发布会。
实际上,在本次会议召开之前,市场已经高度预期美联储会加息25个基点。
近期美国通胀持续处于较高水平,加上就业市场表现相对稳定,使得美联储继续维持低利率的空间受到压缩。
今年7月会议时,美联储虽然最终选择维持利率不变,但当时已经有3名FOMC成员支持加息25个基点,反映出内部政策立场正在发生明显变化。
年内可能还有一次加息
最新预测显示,在参与预测的18名官员中,16人认为今年还有进一步加息的空间,其中4人甚至认为年内可能再加息两次;只有2人认为此次加息后,今年可以暂时停止。
这一次25个基点的加息,很可能并不是本轮政策调整的终点。
目前市场更关注美联储接下来几个月公布的通胀、就业和消费数据。如果通胀迟迟无法明显下降,年底前再次加息的可能性将继续存在。
美联储上调通胀预测
此次会议中,美联储也略微上调了今年的通胀预期。
根据最新经济预测:
2026年整体PCE通胀预计约为3.7%;
核心PCE通胀预计约为3.4%。
两项预测均比今年6月份的预测高出约0.1个百分点。
与此同时,美联储目前预计,美国通胀可能要到2029年左右才能真正回到2%的长期目标附近。
美国目前面对的可能不是一次短期通胀冲击,而是一段持续时间更长的高利率环境。
为什么这轮通胀比较特殊?
正常情况下,美联储往往不会因为短期能源价格上涨就立即调整利率。
但目前美国面对的通胀来源相对复杂。
一方面,能源和燃油价格上涨增加了运输以及企业生产成本;另一方面,关税带来的进口成本也正在向部分商品价格传导。
如果高能源价格持续时间过长,美联储担心企业和消费者会逐渐形成“物价会继续上涨”的预期。
一旦通胀预期固化,工资、租金、服务价格以及商品价格就可能进一步上涨,最终让通胀更加难以控制。
与此同时,美国近年来大量资本投入人工智能、数据中心、电力基础设施等领域,也可能在一定程度上推高能源、设备、建设和劳动力需求。
因此,美联储现在最大的担忧之一,就是避免再次出现疫情后曾经发生过的情况——原本认为只是“暂时性”的通胀,最终持续时间远超预期。
房贷利率已经重新突破7%
对于普通美国居民来说,美联储加息最直接的影响之一,就是借钱越来越贵。
虽然美联储并不直接决定30年固定房贷利率,但市场对于未来利率和通胀的预期,会直接影响美国国债收益率以及Mortgage Rate。
目前,美国30年固定房贷平均报价已经升至约7.19%。
相比美联储主席8月底Jackson Hole讲话前,已经上涨大约38个基点;与一年前相比,则高出了超过1个百分点。
对于购房者来说,这个变化并不小。
以贷款50万美元、30年固定贷款为例:
如果利率是6%,每月本金和利息大约为$2,998;
如果利率上升至7.2%左右,每月则接近$3,400。
也就是说,仅仅因为利率变化,每个月可能需要多支付约$400,一年就是接近$5,000。
对于房价较高的地区来说,影响尤其明显。
对房地产市场意味着什么?
对于美国房地产市场,这次加息短期来看并不是一个明显的利好消息。
第一,买家的购买力会继续受到压缩。
同样的收入水平,在7%以上的房贷利率环境下,可以承担的房价明显低于5%—6%利率时期。
第二,部分业主可能更不愿意卖房。
很多美国房主目前仍然持有疫情期间获得的2%—4%低息贷款。
如果出售现有房屋再购买新房,很可能需要把原来的3%房贷换成7%左右的新贷款。
这种巨大的“利率差”,可能继续限制二手房供应。
第三,租赁市场可能因此获得一定支撑。
部分原本计划买房的人,可能因为月供过高选择继续租房。
尤其是在就业稳定、学区较好、通勤方便的区域,租赁需求可能相对更有韧性。
不过,不同城市和社区之间仍会存在明显差异,不能简单认为“加息一定导致房价上涨或者下跌”。
股市却在加息后上涨
有意思的是,美联储宣布加息之后,美国股市并没有立即出现明显恐慌。
标普500指数在消息公布后反而一度上涨。
与此同时,美国国债收益率在决议公布后出现下降。
这说明市场关注的已经不仅仅是“这次加不加息”,而是在判断:
美联储未来到底还要加多少次?
由于本次25个基点加息此前已经被市场充分消化,真正影响市场方向的,是美联储未来几个月对于通胀和利率路径的态度。
对普通人的影响:未来几个月要关注什么?
这次加息之后,美国消费者可能会更加明显地感受到高利率环境的影响。
房贷、HELOC房屋净值贷款、部分汽车贷款以及信用卡融资成本,都可能继续维持在较高水平。
对于准备买房的人来说,未来几个月尤其需要关注三个数据:
通胀、就业,以及10年期美国国债收益率。
如果通胀继续居高不下,美联储年底再次加息的压力会增加;如果通胀明显下降、经济增长放缓,则未来利率走势也可能重新发生变化。
因此,对于准备买房的人来说,与其单纯等待“房贷重新回到3%”,更现实的做法是同时关注房价、利率、首付和月供承受能力。
END

二手市场|房屋租赁|求职招聘|地产买卖
留学申请|生活问答|商务推广
添加费城LIVE小管家微信号phillyliveco